

Publié le 15 octobre 2026
En Wallonie, dès 2028, plus de 60% des successions en ligne directe devraient bénéficier d’une totale exonération. Pour les héritiers éloignés ou sans lien de parenté, les taux seront plafonnés à 50%.
Sous la pression de sévères contraintes budgétaires, le gouvernement wallon a finalement dû se résoudre à limiter la portée de sa réforme des droits de succession (votée en décembre 2024), qui entrera en vigueur le 1er janvier 2028.
Au passage, il a rectifié le tir alors que, dans sa version initiale, la réforme ne privilégiait pas suffisamment les petits patrimoines. L’idée originelle, assez vendeuse et symbolique mais coûteuse, était de diviser par deux tous les taux des droits de succession actuels.
Que reste-t-il de la réforme annoncée en 2024 ?
La réforme recalibrée dans le cadre du budget 2027 présenté en début de semaine sera donc moins généreuse. En revanche, son impact sera plus significatif pour les petites successions, qui sont largement majoritaires au sud du pays.
« Cette révision à la baisse de la réforme attendue pour le 1ᵉʳ janvier 2028, pourrait s’inscrire dans le contexte de la ‘Grande transmission‘, afin de permettre aux finances publiques de profiter davantage de ce momentum« , suggère Me Grégory Homans, avocat gérant au cabinet Dekeyser & Associés, constatant quand même que les intentions de départ se sont sérieusement effilochées.
« Le programme des Engagés prévoyait la suppression des droits de succession et leur remplacement par une flat tax de 4 ou 5%. L’accord de gouvernement wallon annonçait le maintien des droits de succession et la division de leur taux par deux au 1ᵉʳ janvier 2028. Finalement, l’accord budgétaire abandonne la réduction des taux des droits de succession en ligne directe (pourtant inscrite dans le décret du 5 décembre 2024) et se limite à un abattement de 75.000 euros dans les successions parents-enfants« , rappelle-t-il. Une instabilité de nature à ébranler quelque peu la confiance dans des mesures annoncées.
Néanmoins, « pour la première fois, la Wallonie prend le lead et offre les meilleures conditions », se réjouit malgré tout le notaire Sylvain Bavier.
En ligne directe
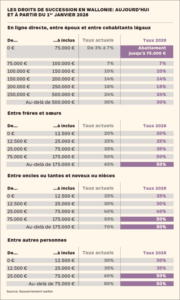
Concrètement, pour les héritages en ligne directe, les 75.000 premiers euros de la part nette héritée par chaque bénéficiaire seront exonérés. 62% des successions en ligne directe seraient ainsi totalement exonérées de droits de succession, contre moins de 25% actuellement.
« Cet abattement est cumulatif. Cela signifie qu’une personne qui a quatre enfants pourra léguer 300.000 euros en totale exonération », explique Stéphanie Wyard, porte-parole du ministre-président wallon, Adrien Dolimont. « Cette version de la réforme favorise davantage les petits patrimoines. Elle a l’avantage d’être plus équitable et moins coûteuse », se plait-elle à souligner.
« La réforme, effectivement, va toucher beaucoup de successibles dans les successions familiales courantes », confirme le notaire Sylvain Bavier.
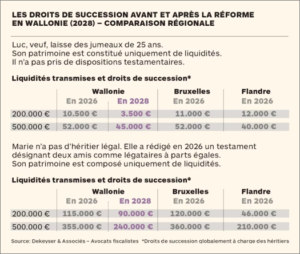
De fait, « en 2028, lorsqu’une personne transmettra un patrimoine de 250.000 euros à ses deux enfants, grâce à l’abattement, les droits de succession chuteront de 45%, à 8.500 euros, contre 15.500 euros aujourd’hui », illustre Bernard Goffaux, Head of tax Department, Banque de Luxembourg Belgium. La Wallonie fera ainsi franchement la différence avec la Région bruxelloise, où le même héritage sera soumis à des droits de succession de 15.000 euros. De même qu’avec la Flandre – où bien que les biens mobiliers et immobiliers soient taxés séparément – les droits de succession seront de 10.500 euros (dans le cas idéal où le patrimoine est composé à 50% de biens mobiliers et à 50% de biens mobiliers, NDLR).
Pour les montants au-delà de l’abattement de 75.000 euros, les taux progressifs actuels, qui vont de 7% à 30% (au-delà de 500.000 euros) resteront d’application.
Les plus gros héritages, notamment ceux qui contiennent de l’immobilier, seront donc plus taxés que ce que prévoyait la réforme de 2024. Bernard Goffaux constate « un rétropédalage significatif pour les successions plus importantes en ligne directe »
Il a fait ses calculs. « Pour un patrimoine de 500.000 euros (tranche à partir de laquelle le taux le plus élevé s’applique), les droits de succession en ligne directe sont actuellement de 86.000 euros (17%). Avec la réforme telle qu’elle avait été annoncée en 2024, ils tombaient à 42.500 euros (8,4%). Au final, en 2028, on reviendra quasiment à la taxation actuelle, avec une taxation de 82.750 euros (16,5%), hors réductions éventuelles. » Un gain limité à quelques milliers d’euros… Pas encore de quoi dissuader les patrimoines les plus confortables de planifier leur succession.
« Ce nouvel abattement de 75.000 euros ne s’appliquerait pas à la part recueillie par le conjoint survivant qui, a priori, devrait toutefois toujours bénéficier de l’abattement actuel de 12.500 euros. Il n’est pas exclu que le gouvernement puisse affiner sa copie lors de l’élaboration du futur décret pour se rapprocher d’un régime connu en Flandre », note pour sa part Grégory Homans.
Frères, sœurs, neveux, nièces et étrangers
Les taux les plus lourds qui s’appliquent aux autres héritiers – et qui peuvent grimper jusqu’à 80% à partir de 75.000 euros entre étrangers –, seront finalement plafonnés à 50%, alors que, divisés par deux comme prévu initialement, ils auraient atteint un maximum de 33% pour les frères et sœurs, 35% pour les neveux et nièces et 40% pour les autres héritiers.
« Le taux maximum de 50% devrait s’appliquer sur les tranches existantes. Le texte du décret doit encore être adapté, mais à ce stade il n’est pas question de modifier les tranches », commente Stéphanie Wyard.
« Le bouclier fiscal à 50% entre étrangers me semble assez juste et plus équilibré. Cela signifie surtout que le citoyen – en particulier le célibataire sans enfant – aura davantage de latitude pour favoriser la personne de son choix, ce qui correspond aux évolutions de la société, alors que la famille nucléaire n’est plus forcément la norme », explique Sylvain Bavier.
Bernard Goffaux redoute toutefois que cette avancée bienvenue pour les particuliers limite l’intérêt du legs en duo, au détriment du monde associatif.
Exemples
Alors, entre les taux en vigueur actuellement, le projet initial de 2024 et la réforme remaniée qui entrera en vigueur au 1ᵉʳ janvier 2028, quelle sera la différence? Voici ce que révèlent deux simulations pour les cas les plus avantageux.
Droits de donation immobilière: la réforme confirmée
La baisse des droits de donation immobilière (voir tableau ci-dessous), adoptée en 2024, est en revanche maintenue, afin d’encourager ce transfert anticipé du patrimoine qui permet au gouvernement de percevoir des impôts plus rapidement pour l’aider à assainir le budget. « Si à ce jour les taux sont uniformes dans les trois Régions, ce ne sera plus le cas à partir du 1ᵉʳ janvier 2028« , note Grégory Homans.
Au 1ᵉʳ janvier 2028, les taux maximaux passeront de :
- 27% à 14% en ligne directe, entre époux et entre cohabitants légaux;
- 40% à 20% entre toutes les autres personnes.
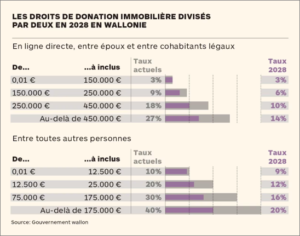
Aujourd’hui, un couple avec deux enfants peut déjà transmettre un immeuble d’une valeur de 600.000 euros au taux en ligne directe très avantageux de 3% (soit jusqu’à 150.000 euros par parent et par enfant).
En Wallonie, le prix moyen d’une maison est très inférieur à celui de l’exemple. Qui profitera donc de la réforme?
« Pour un parent célibataire qui souhaite faire donation à son enfant unique d’une maison de 500.000 euros, le bénéfice de la réforme sera bien réel: il paiera 37.500 euros de droits d’enregistrement, contre 60.000 aujourd’hui », a calculé Me Homans.
Les personnes sans lien de parenté seront aussi nettement gagnantes. Le fait que le taux maximum qui s’applique déjà à partir de 175.000 euros, soit ramené de 40% à 20% fera une différence énorme.
Les familles multipropriétaires (une maison familiale, une résidence secondaire et un immeuble de rapport) pourront transmettre tous les biens de leur vivant de façon très simple, à un tarif plus avantageux. Un patrimoine immobilier d’une valeur totale de 1,5 million d’euros sera soumis à 92.000 euros de droits d’enregistrement, contre 144.000 euros aujourd’hui.
Le résumé
- Le gouvernement wallon a recalibré sa réforme des droits de succession, applicable au 1ᵉʳjanvier 2028.
- En ligne directe, 75.000 euros par héritier seront exonérés, ce qui exonérerait totalement 62% des successions.
- Pour les autres héritiers, les taux seront plafonnés à 50%, tandis que la baisse des droits de donation immobilière est maintenue.
DEKEYSER & ASSOCIES_ECHO_À qui profitera la réforme des droits de succession en Wallonie_15.10.2026
 ci-dessus